Actualizado el domingo, 1 de noviembre de 2026, 13:15. Análisis histórico de los hechos conocidos durante la semana del ; las cifras no representan necesariamente datos actuales.
Un trimestre no se entiende mirando una sola cifra
La semana del 12 al 18 de octubre de 2026 dejó un contraste que resulta especialmente útil para quienes invierten con horizonte largo: una farmacéutica con el beneficio contable hundido pero ventas crecientes; un grupo de lujo con divisiones que avanzan a velocidades diferentes; y una cadena de restauración cuyo beneficio por acción crece mucho más que las ventas de sus establecimientos comparables.
Los titulares de resultados pueden ser ciertos y, al mismo tiempo, incompletos. El inversor debe distinguir qué parte de la evolución proviene del negocio recurrente, de gastos extraordinarios, de las recompras de acciones o de aperturas de establecimientos. Esta es la fotografía disponible en aquella semana, no una actualización de precios a la fecha presente.
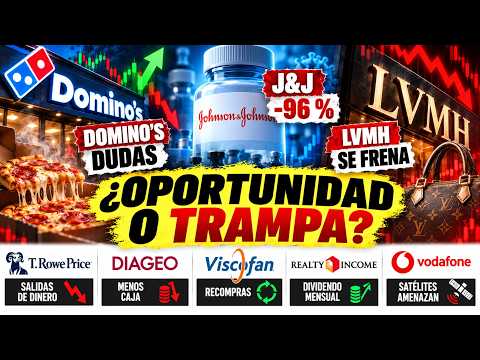
Johnson & Johnson: las ventas mejoran y el beneficio neto cae un 95,9 %
Johnson & Johnson registró ventas de 25.399 millones de dólares en el tercer trimestre de 2026, un 5,9 % más interanual. Sin embargo, su beneficio neto contable fue de solo 210 millones, frente a los 5.152 millones del mismo trimestre del año anterior: una caída del 95,9 %. El beneficio diluido por acción pasó de 2,12 a 0,09 dólares.
El desplome está ligado en buena medida a cargos especiales, entre ellos los relacionados con una propuesta de resolución de litigios sobre talco y determinadas operaciones corporativas. El beneficio por acción ajustado que publica la compañía fue de 2,59 dólares, un 7,5 % menos que un año antes. No sería correcto decir que el negocio ordinario ha perdido por sí solo el 96 % de su capacidad de generar beneficios, pero tampoco conviene ignorar los efectos económicos de los litigios.
Qué vigilar en J&J: crecimiento operativo frente a riesgos jurídicos
La compañía elevó moderadamente sus previsiones de 2026 después de presentar resultados, señal de que la evolución comercial era más favorable de lo que sugería el titular sobre el beneficio neto. La lectura debe incluir el desempeño de sus dos grandes áreas, Innovative Medicine y MedTech, así como el gasto necesario en innovación y adquisiciones.
Para un accionista que busca rentas, el dato decisivo será la cobertura del dividendo mediante caja operativa a lo largo del ciclo, después de inversiones, posibles acuerdos judiciales y compromisos financieros. Un ajuste contable no desaparece de la evaluación del riesgo solo por excluirse del beneficio ajustado.
LVMH: el grupo crece un 1 % orgánico en el trimestre, pero Moda y Marroquinería retrocede
LVMH comunicó ingresos de 57.148 millones de euros durante los nueve primeros meses de 2026, con crecimiento orgánico del 2 %. En el tercer trimestre, el aumento orgánico del grupo fue del 1 %. La división de Moda y Marroquinería, crucial para su rentabilidad, registró un retroceso orgánico del 5 % trimestral y del 2 % en el conjunto de los nueve primeros meses.
En contraste, Vinos y Espirituosos avanzó un 6 % orgánico en el trimestre, Relojes y Joyería también un 6 % y Distribución Selectiva un 8 %. El grupo atribuyó parte del entorno menos favorable a la evolución de la demanda china, mientras Estados Unidos, Europa y Japón mostraban crecimiento. No se puede resumir una compañía diversificada diciendo que todas sus marcas están cayendo por igual.
La valoración de LVMH exige mirar dónde se genera el beneficio
Que una división mantenga ventas o crezca no significa que contribuya al resultado tanto como la marroquinería. El reparto de beneficios por segmentos, la evolución de márgenes y la recuperación del consumidor de lujo importan más que una suma simple de crecimientos. También hay que separar la caída de la cotización de la caída del valor intrínseco: una corrección bursátil puede acercar el precio a una valoración razonable, pero no lo garantiza.
El riesgo para un inversor a largo plazo consiste en extrapolar márgenes históricos muy altos sin comprobar si persisten el poder de marca, la disciplina de costes y la capacidad de fijación de precios. A su favor, la cartera de negocios evita depender de una única categoría; en contra, el segmento más rentable atraviesa una fase de menor demanda.
Domino’s: el beneficio por acción sube un 12,7 %, las ventas comparables apenas avanzan
Domino’s Pizza elevó sus ingresos trimestrales un 3,4 %, hasta 1.185,6 millones de dólares. El resultado operativo creció un 8,3 %, mientras que el beneficio neto aumentó un 9,2 %. El beneficio por acción diluido pasó de 4,08 a 4,60 dólares, lo que supone una mejora del 12,7 %, apoyada en parte por un número medio de acciones inferior tras las recompras.
La señal de cautela está en los establecimientos comparables: las ventas en Estados Unidos subieron solo un 0,3 %, y en el mercado internacional, un 0,2 % excluido el efecto de las divisas. La red mundial creció en 175 locales netos durante el trimestre. Por eso conviene separar crecimiento por aperturas y recompras del crecimiento genuino de cada restaurante. La empresa declaró un dividendo trimestral de 1,99 dólares por acción para pago previsto el 30 de diciembre de 2026.
Un franquiciador no se juzga como un restaurante de propiedad directa
El modelo de Domino’s combina ingresos por franquicia, servicios y cadena de suministro. Esa estructura puede generar rendimientos atractivos, aunque depende de que sus franquiciados sigan siendo rentables y de que las ventas de cada tienda no se estanquen de forma prolongada. Las recompras pueden elevar el beneficio por acción sin mejorar en igual medida la economía del negocio.
Para valorar su dividendo resulta necesario observar el flujo de caja libre y el endeudamiento, no solo la expansión del beneficio contable. Un pago anunciado indica continuidad de la política de remuneración, pero no demuestra por sí solo que una acción esté barata.
T. Rowe Price: 28.300 millones de dólares de salidas netas trimestrales
T. Rowe Price comunicó que gestionaba unos 1,86 billones de dólares al cierre de septiembre de 2026, frente a cerca de 1,90 billones a finales de agosto. Durante septiembre registró salidas netas de clientes de 12.200 millones de dólares; en todo el tercer trimestre sumaron 28.300 millones. Los movimientos del mercado y los flujos de clientes son fenómenos distintos, y deben analizarse por separado.
Una gestora cobra principalmente por administrar activos: si pierde fondos de forma persistente, puede deteriorarse su base de ingresos incluso aunque un mercado alcista mantenga temporalmente elevado el patrimonio gestionado. Sus iniciativas de crecimiento comercial tienen que evaluarse frente a la persistencia de las retiradas.
Diageo: ahorro de costes para compensar un entorno de crecimiento débil
Diageo trabajaba en una reorganización con objetivos anunciados de alrededor de 850 millones de dólares de ahorro mediante un nuevo modelo operativo y otros 150 millones en la cadena de suministro. Su comunicación para el primer trimestre fiscal de 2027 mantenía una previsión de ventas orgánicas aproximadamente planas en el conjunto del ejercicio y advertía de debilidad de Norteamérica.
La compañía había situado el flujo de caja libre previsto para 2027 alrededor de 2.000 millones de dólares después de unos 850 millones de costes extraordinarios. Estas cifras son orientaciones de la empresa, no resultados ya obtenidos. Para el accionista importa distinguir entre ahorro bruto y caja efectivamente disponible tras financiar la reestructuración; un programa de eficiencia puede mejorar márgenes futuros y perjudicar la liquidez a corto plazo.
Viscofan, P&G y Realty Income: remuneración al accionista bajo seguimiento
En España, Viscofan había comunicado a la CNMV la ejecución de una nueva fase de recompras correspondiente a la semana del 5 al 9 de octubre. El efecto económico depende del número de títulos retirados, del precio pagado y de las necesidades de reinversión del negocio; una recompra no equivale automáticamente a una reducción definitiva del capital social.
Procter & Gamble anunció el 13 de octubre un dividendo trimestral de 1,0885 dólares por acción ordinaria, con fecha de registro el 23 de octubre y pago previsto a partir del 16 de noviembre. La empresa destacaba una larga trayectoria de aumentos anuales. Realty Income, por su parte, anunció ese mismo día su dividendo mensual ordinario consecutivo número 676. En ambos casos conviene comprobar, además del historial, la cobertura actual del pago y los compromisos de financiación.
Vodafone y el reto del satélite: una amenaza que aún debe cuantificarse
La conectividad directa entre satélites y teléfonos móviles añade presión competitiva a las operadoras tradicionales, incluidas las que dependen de una red terrestre y del espectro radioeléctrico. El noticiario planteó el avance de SpaceX y otros operadores como una cuestión estratégica para Vodafone. No significa que el satélite haya sustituido ya de forma masiva al servicio móvil convencional ni que exista una pérdida de ingresos cuantificada para Vodafone atribuible a esa tecnología.
El asunto merece seguimiento por cobertura efectiva, acuerdos mayoristas, regulación de espectro, inversión necesaria y evolución del ingreso medio por cliente. La reacción bursátil por sí sola no basta para medir el impacto.
La lección de la semana: tres filtros antes de comprar
Los resultados de esta semana invitan a aplicar un mismo método con empresas diferentes. Primero, separar el negocio recurrente de las partidas extraordinarias: la caída contable de Johnson & Johnson es una buena advertencia. Segundo, distinguir crecimiento por volumen y ventas comparables del causado por aperturas o recompras: Domino’s lo ilustra. Y tercero, revisar si los dividendos y las recompras quedan respaldados por flujo de caja sostenible.
El análisis debe terminar en una valoración razonada, con escenarios y margen de seguridad, no en una reacción al titular. Los datos aquí descritos corresponden a la semana de octubre de 2026 que cubre el noticiario. No son cotizaciones actuales ni una recomendación personalizada.
Fuentes y documentación
- Johnson & Johnson — resultados 3T 2026, 13 de octubre
- LVMH — ingresos del tercer trimestre 2026, 12 de octubre
- Domino’s Pizza — resultados 3T 2026, 13 de octubre
- T. Rowe Price — activos gestionados al 30 de septiembre de 2026
- Diageo — información para el primer trimestre fiscal 2027
- CNMV — comunicación de Viscofan y recompras (registro 43159)
- Procter & Gamble — anuncio de dividendo, 13 de octubre
- Realty Income — comunicados de dividendos mensuales
- Vídeo original de El Dragón del Dividendo, 19 de octubre de 2026
El noticiario en vídeo
Este reportaje amplía el contenido de la edición original de El Dragón del Dividendo. Puedes verla como complemento al análisis escrito.