Actualizado el domingo, 1 de noviembre de 2026, 13:15. Análisis histórico de los hechos conocidos durante la semana del ; las cifras no representan necesariamente datos actuales.
Siete noticias con una misma preocupación: la capacidad de ganar dinero a largo plazo
El comienzo de octubre de 2026 dejó varias señales importantes para inversores que buscan dividendos sostenibles. Algunas proceden de las cuentas de resultados, como las nuevas previsiones de PepsiCo. Otras responden a decisiones industriales o estratégicas, como las sinergias de VodafoneThree y el cierre de los pozos de Castor. También aparecen oportunidades de negocio difíciles de resumir mediante un dato bursátil, como la actividad sanitaria de Logista, y riesgos en empresas aparentemente defensivas.
Para interpretarlas conviene distinguir los resultados ya publicados de los planes que las compañías esperan materializar. Una promesa de ahorro, un proyecto científico o una noticia operativa no equivalen automáticamente a caja adicional para repartir entre accionistas.
PepsiCo: los ingresos suben, pero la previsión de beneficios se enfría
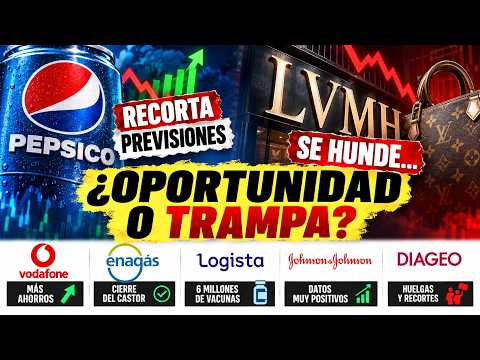
PepsiCo informó el 8 de octubre de un crecimiento interanual del 5,6 % de los ingresos netos en su tercer trimestre de 2026; el crecimiento orgánico fue del 3,1 %. El beneficio por acción contable creció un 17 % y el beneficio por acción ajustado un 2 %. La aparente fortaleza trimestral debe compararse con el mensaje para el conjunto del ejercicio: la empresa revisó a la baja el crecimiento esperado de su beneficio ajustado en divisa constante, desde una franja anterior del 4 % al 6 % hasta aproximadamente el 1 % al 2 %.
La revisión se relacionaba con la presión de los costes y la dificultad de recuperar el dinamismo del negocio norteamericano. El avance de las ventas internacionales no borra automáticamente la debilidad de determinados productos y canales en Estados Unidos. Una cuenta de resultados que supera las expectativas de un trimestre puede convivir con una menor previsión de rentabilidad anual.
Qué significa el recorte de PepsiCo para un inversor por dividendos
PepsiCo combina marcas de bebidas y alimentación con una distribución de escala global. Esa fortaleza comercial no la protege por completo de los cambios en los hábitos del consumidor, la presión competitiva y los costes de materias primas o transporte. Cuando el beneficio ajustado avanza más despacio que los ingresos, es razonable seguir de cerca los márgenes y la conversión de resultados en efectivo.
La sostenibilidad del dividendo exige comprobar cuánto flujo de caja queda después de inversiones y obligaciones financieras. Un historial largo de pagos es un punto de partida para investigar, no una garantía de incrementos futuros a cualquier ritmo.
VodafoneThree: objetivo de mil millones de libras de ahorro anual
Vodafone presentó el 8 de octubre una actualización de sus objetivos para VodafoneThree, la operadora británica surgida de la integración de Vodafone UK y Three. La nueva meta de ahorro recurrente anual de costes e inversiones se elevó hasta 1.000 millones de libras para el ejercicio fiscal 2032. La referencia intermedia es de 800 millones de libras anuales para 2030, frente a los 700 millones del objetivo original.
La compañía vinculó ese potencial a la racionalización de redes, estructuras organizativas, compras y sistemas, además de las ventajas de controlar totalmente la operación británica. Pero el plan incorpora inversiones y costes de integración en los primeros años. No es correcto convertir la cifra futura de ahorro en beneficio actual ni suponer que llegará de forma lineal cada ejercicio.
Vodafone: las sinergias pueden crear valor, pero también consumir caja antes de hacerlo
El ahorro anunciado deberá evaluarse junto al programa de inversión en red, al coste de integrar plataformas y al comportamiento competitivo del mercado de telecomunicaciones británico. Para los dividendos de la matriz importa el efecto sobre el flujo de caja libre consolidado, no solo el objetivo aislado de eficiencia.
En operaciones de fusión, los retrasos, duplicidades informáticas o compromisos regulatorios pueden cambiar tanto el calendario como el coste de alcanzar los resultados previstos. Esa incertidumbre debe formar parte de cualquier valoración.
Enagás: el cierre de los 13 pozos de Castor alcanza un hito técnico
Enagás comunicó el 5 de octubre que había concluido el sellado definitivo de los 13 pozos de la instalación subterránea Castor. La operación se desarrolló siguiendo el mandato del Ministerio para la Transición Ecológica y los requisitos técnicos, ambientales y de seguridad correspondientes. Según la empresa, se instalaron barreras permanentes para aislar las formaciones geológicas y evitar vías de migración de fluidos.
El cierre supone una noticia operativa y de gestión de riesgos. Sin embargo, no cabe deducir de esa comunicación que desaparezcan todos los efectos jurídicos, financieros o regulatorios ligados a la historia del proyecto. Para valorar Enagás habrá que revisar los costes pendientes reconocidos y la remuneración de las infraestructuras dentro de su marco regulatorio.
Logista: cerca de seis millones de vacunas y más de 3.200 puntos de suministro
Logista Pharma anunció el inicio de la campaña antigripal de 2026 con una previsión de distribución de cerca de seis millones de dosis en España, destinadas a más de 3.200 puntos de suministro, entre hospitales, centros sanitarios y otros destinos. En los momentos de máxima actividad, su operativa de transporte aumentaría desde 16 vehículos diarios hasta más de 40, un incremento superior al 150 %.
La compañía también comunicó la previsión de distribuir más de 800.000 dosis de vacunas contra la COVID-19 en la Comunidad de Madrid. Estas cifras miden alcance logístico y capacidad operativa, no ingresos ni beneficios de la campaña. La oportunidad para el accionista dependerá de los márgenes de estos contratos, la recurrencia del negocio y el coste de prestar un servicio con exigencias estrictas de trazabilidad y conservación.
Johnson & Johnson: avances clínicos de ICOTYDE que aún requieren lectura económica
Johnson & Johnson divulgó nuevos datos de largo plazo de ICOTYDE, icotrokinra, relacionados con el tratamiento de la psoriasis en placas. La comunicación del 9 de octubre aludía a resultados de dos años del ensayo fase 3 ICONIC-LEAD en adultos y adolescentes, con respuestas sostenidas y sin nuevas señales de seguridad identificadas en el seguimiento descrito.
Estos avances pueden fortalecer las perspectivas de una franquicia farmacéutica, pero un ensayo clínico prometedor no se traduce de inmediato en ventas o beneficios. Los factores que un inversor debe analizar incluyen el alcance de autorizaciones, precios, competencia, adopción médica, protección intelectual y costes de comercialización.
Diageo: el conflicto laboral de Cameronbridge coincide con su reestructuración
La destilería Cameronbridge, de Diageo, protagonizó un conflicto laboral por propuestas de reducción de puestos de trabajo. El sindicato Unite comunicó que había habido una jornada de huelga el 12 de octubre y que el 14 de octubre suspendía nuevas jornadas previstas para facilitar conversaciones con la empresa y el servicio de conciliación Acas. Las limitaciones a las horas extraordinarias se mantenían, según la misma fuente sindical.
La noticia debe colocarse junto al esfuerzo más amplio de Diageo por reducir costes y reorganizar operaciones. Sin embargo, no corresponde presentar la versión de una sola parte como acuerdo definitivo ni calcular un perjuicio económico sin cifras documentadas. La clave será seguir la evolución de las negociaciones y el efecto efectivo de los cambios sobre producción, caja y reputación.
LVMH: el grupo crece de forma desigual, con presión en Moda y Marroquinería
El comunicado de LVMH del 12 de octubre mostró una facturación de 57.148 millones de euros durante los nueve primeros meses de 2026 y crecimiento orgánico acumulado del 2 %. La evolución del tercer trimestre fue más moderada: un 1 % orgánico para el conjunto del grupo. Moda y Marroquinería retrocedió un 5 % orgánico en ese trimestre, a pesar de que otras actividades mostraban evolución positiva.
El grupo señaló la debilidad del entorno de consumo en China como uno de los elementos que afectaron al período. Para valorar la empresa es necesario observar el peso de cada división en el beneficio, la evolución de márgenes y el ritmo de recuperación de la demanda. La caída de una cotización no basta para concluir que una compañía esté infravalorada.
Conclusión: distinguir cifras, compromisos y escenarios
Este noticiario muestra tres clases de información que no deben confundirse. Los resultados de PepsiCo describen actividad ya registrada y una guía revisada; los objetivos de VodafoneThree son ahorros futuros que exigirán ejecución; y los avances de ICOTYDE o la actividad logística de Logista describen capacidades y proyectos cuyo impacto económico todavía debe medirse.
Para quien pretende vivir de dividendos, la pregunta sigue siendo cuánto efectivo recurrente puede distribuir cada empresa después de cubrir sus inversiones, deuda y riesgos operativos. Ni un titular negativo obliga a vender ni una caída de precio convierte la acción en una ganga. El artículo refleja información disponible en octubre de 2026 y tiene finalidad divulgativa, no de asesoramiento personalizado.
Fuentes y documentación
- PepsiCo — resultados del tercer trimestre de 2026
- Vodafone — briefing de VodafoneThree, 8 de octubre de 2026
- Enagás — sellado definitivo de los pozos Castor, 5 de octubre
- Logista — campaña antigripal 2026, 6 de octubre
- Johnson & Johnson — datos de ICOTYDE, 9 de octubre
- Unite — suspensión de huelgas en Cameronbridge, 14 de octubre
- LVMH — resultados de ventas 9M26 y tercer trimestre
- El Dragón del Dividendo — vídeo original del 12 de octubre de 2026
El noticiario en vídeo
Este reportaje amplía el contenido de la edición original de El Dragón del Dividendo. Puedes verla como complemento al análisis escrito.